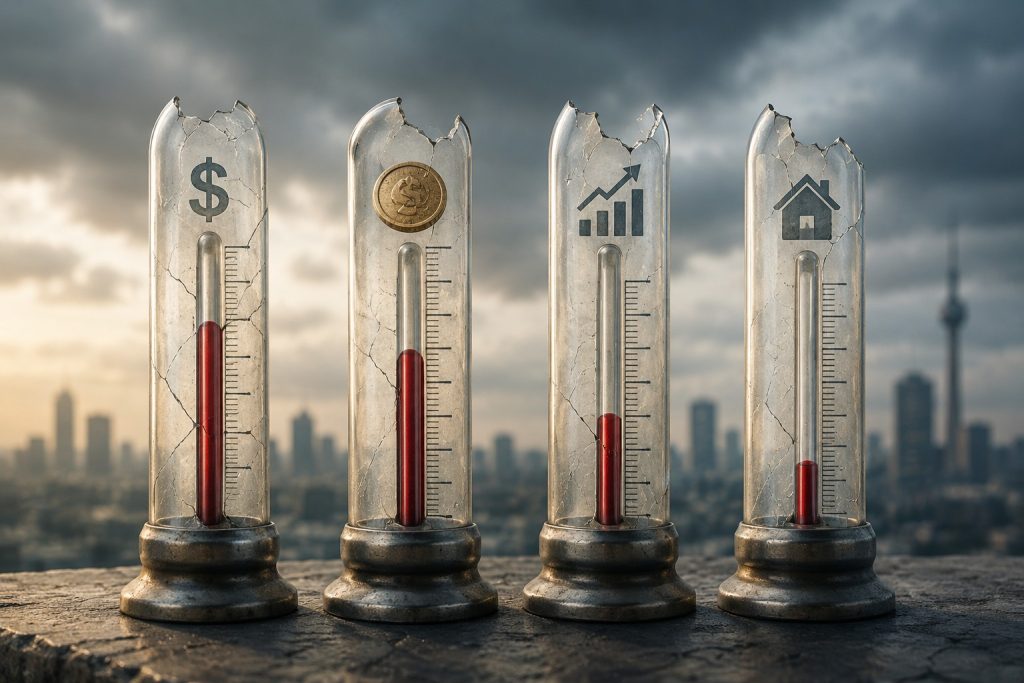
بازارها واگرا نشدهاند؛ دماسنجها از کار افتادهاند
رفتار متفاوت دلار، سکه، بورس و مسکن لزوماً به معنای گسست میان بازارها نیست. این مقاله نشان میدهد بخشی از واگرایی ظاهری از اختلال در سازوکار ثبت ریسک ناشی میشود: بورس مدتی طولانی متوقف بود، بازار مسکن نزدیک به دو سال آمار رسمی ندارد، نرخ ارز چندپاره است و حباب سکه برخلاف انتظار دوباره بزرگ نشد. مسئله اصلی شاید نه در خود بازارها، بلکه در دماسنجهایی باشد که باید آنها را ببینند و اندازه بگیرند.
دو لبه قیچی بر گردن سرمایه: چرا طلا در جهان «ترمز» کرده اما در ایران «گاز» میدهد
قیمت طلا در ایران صرفاً تابع انس جهانی نیست؛ بیشتر ترجمه ریالی ریسک ارزی و تورمی است. در ۱۰ دسامبر ۲۰۲۵ فدرال رزرو با کاهش ۰.۲۵ درصدی نرخ بهره اما رأیگیری ۹ به ۳، پیام داد که کاهشهای بعدی کند و مشروط خواهد بود و بنابراین رشد انس محدود میشود. همزمان انتقال بیش از ۳۳۰۰ ردیف تعرفه به تالار دوم و ارز توافقی، نقطه مرجع ذهنی بازار را بالاتر برده و فشار تقاضای ارز را تشدید میکند. نتیجه، طنابکشیای است که در آن دلار و حباب سکه غالب میشوند و حتی با ضعف انس، قیمت طلای داخلی افزایش مییابد.